¿Qué hace distinta a la Cartera Permanente? Comparación con otras estrategias de inversión
Por Rafael Ortega Salvador Publicado el Actualizado el 6 min de lectura
Si analizas los resultados históricos de diferentes carteras de inversión es probable que te hagas la siguiente pregunta:
¿Por qué algunas carteras parecen inmutables frente a las crisis, mientras que otras se derrumban cuando vienen mal dadas?
Si te has encontrado buscando una estrategia de inversión que prospere en cualquier entorno económico, la Cartera Permanente podría ser justo lo que necesitas.
La realidad es que la mayoría de las carteras tradicionales, como la famosa 60/40, están diseñadas para tiempos "normales". Funcionan bien cuando todo marcha según lo previsto, pero, ¿Qué pasa cuando el mercado entra en caos? Aquí es donde la Cartera Permanente destaca.
Hoy te explicaré qué la hace tan especial y cómo se compara con otras estrategias.
⚖️ ¿Qué es la Cartera Permanente y cómo funciona?
La Cartera Permanente fue diseñada por el economista Harry Browne con una idea simple en mente: nadie puede predecir el futuro. Entonces, en lugar de intentar adivinar qué va a pasar, ¿por qué no crear una cartera preparada para cualquier escenario económico?

Su estructura es increíblemente sencilla:
25% Acciones: Para aprovechar los periodos de crecimiento económico.
25% Bonos a largo plazo: Para protegerte en tiempos de deflación.
25% Oro: El refugio seguro durante la inflación.
25% Efectivo: Para minimizar riesgos y aprovechar oportunidades en recesiones.
Lo curioso es que estos cuatro activos tan opuestos, juntos crean un equilibrio casi perfecto. Sea lo que sea que ocurra en el mercado —inflación, deflación, crecimiento o recesión—, lo normal es que haya un componente de la Cartera Permanente que acabe ganando.
No se trata de adivinar lo que viene, sino de estar preparado para cualquier cosa.
🤔 Comparativa con otras estrategias populares
Ahora bien, lo que hace distinta a la Cartera Permanente es su diversificación estructural.
A diferencia de la típica diversificación entre acciones y bonos, este enfoque contempla todos los escenarios económicos, desde la inflación hasta la recesión. Diseñada para resistir momentos complicados, la Cartera Permanente busca no dejar cabos sueltos y proteger el patrimonio incluso en los entornos más desafiantes.
Si te interesa profundizar más en cómo implementar estas ideas de forma eficaz, puedes consultar mi libro Estrategias de diversificación estructural, donde abordo en detalle los mecanismos detrás de esta filosofía de inversión.

Cartera 60/40
La clásica 60/40 (60% en acciones, 40% en bonos) ha sido la estrategia predeterminada para muchos inversores durante las últimas décadas. Ha funcionado excelentemente bien cuando los mercados están estables o subiendo. Por suerte para muchos inversores esto es lo que más hemos observado en estas últimas décadas.
Pero tiene un gran punto débil: no hay defensa para una recesión profunda o inflación duradera. Es una cartera procíclica y de perfil más atrevido que la Cartera Permanente.
Las últimas décadas han sido muy favorables para la inversión procíclica, pero los siguientes veinte o treinta años no tienen por qué ser una repetición de los anteriores. De hecho, nunca lo han sido.
¿Qué pasa cuando hay inflación? Las acciones pueden bajar, y los bonos pierden valor. De golpe, te quedas sin escudos.
¿Y en una recesión? Las acciones caen, y aunque los bonos pueden subir, los bonos agregados son poco volátiles y no tendrán suficiente fuerza. A esto añádele que cuentas con solo un 40% de la cartera; poco pueden hacer.

Para que acciones y bonos se equilibren en riesgo necesitarías un reparto 20/80, y aun así seguirías sufriendo en escenarios de inflación.
Con la Cartera Permanente, el oro y el efectivo toman el relevo cuando las acciones y los bonos flaquean. Es una estructura más conservadora pero mucho más resistente frente a esos momentos de crisis.
(Dejamos para otro artíuclo una comparación entre Cartera Permanente y una cartera con más sesgo a bonos como una 20/80),

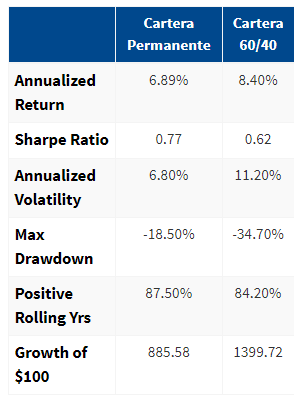
Con cada gran crisis, las carteras procíclicas parecen perder todo lo extra que han generado, volviendo a la línea base que la Cartera Permanente mantiene de forma constante. Su diseño busca capturar el crecimiento global en cada etapa, sin los altibajos bruscos.
Los críticos pueden decir que, si empiezas en el mismo punto, al final te quedas igual.
Pero, ¿y si empiezas por encima?


⚠️ Ventajas y desventajas de la Cartera Permanente
👍 Ventajas
Resistencia en tiempos de crisis: Mientras otras carteras pueden derrumbarse en momentos de alta volatilidad, la Cartera Permanente está diseñada para seguir firme, gracias a la diversificación estructural que proporciona el activo favorecido por entorno.
Simplicidad: Con solo cuatro activos, no tienes que preocuparte por complicadas estrategias de inversión ni acertar con el timing.
Menor volatilidad: Al estar tan diversificada entre activos no correlacionados, las fluctuaciones de la cartera suelen ser mucho menores que en una estrategia más tradicional.
Mejor Retorno/Riesgo: Históricamente, ha reducido a la mitad los riesgos, pero no los resultados obtenidos.
👎 Desventajas
Rentabilidad en mercados alcistas: En una larga fase de crecimiento económico, la Cartera Permanente puede no ser tan rentable como una cartera con mayor exposición a acciones.
Asignación al oro y efectivo: Para algunos inversores, tener un 25% de la cartera en oro o efectivo puede parecer demasiado, especialmente en tiempos de estabilidad económica o tipos bajos/negativos.
🛡️ ¿Es la Cartera Permanente demasiado conservadora?
Es cierto que la Cartera Permanente tiene una fama de ser "demasiado conservadora". ¿Sacrifica rentabilidad por seguridad? Algunos podrían pensar que sí.
Si miramos las rentabilidades históricas, en mercados alcistas largos, una cartera sesgada a acciones va a superarla. Pero lo que me gusta de la Cartera Permanente es que la rentabilidad ajustada al riesgo es mucho más atractiva. Sí, en los mejores años del mercado de acciones puede que te quedes un poco atrás, pero cuando el mercado se desploma, estás mucho más protegido.
En resumen, mi opinión es que la Cartera Permanente no es "demasiado conservadora", simplemente es conservadora, y así debe ser.
La verdadera pregunta es: ¿tú buscas una estrategia conservadora o algo diferente?
🛠️ ¿Para quién es la Cartera Permanente?
La Cartera Permanente no es para todos, pero para muchos inversores podría ser una solución ideal. ¿Cómo saber si es para ti?
Si buscas estabilidad a largo plazo: Esta estrategia está diseñada para mantenerte seguro en cualquier entorno, sin que tengas que hacer ajustes constantes.
Si prefieres una cartera de bajo mantenimiento: No necesita de un seguimiento continuo, lo que la convierte en una opción atractiva para aquellos que no quieren estar revisando constantemente sus inversiones.
Si te preocupas más por preservar el capital que por maximizar rentabilidades: Esta cartera está más orientada a la gestión de riesgos, lo que significa que encaja con inversores que priorizan la seguridad.
Por cierto...
Siempre animo a todo el mundo a convertirse en su propio gestor y construir sus propias carteras de inversión. La Cartera Permanente es también la estrategia que aplicamos Carlos Santiso y yo en MyInvestor Cartera Permanente FI / FP.

❓ Preguntas frecuentes (FAQs)
¿Cómo reequilibrar la Cartera Permanente?
Cada cierto tiempo, revisa los porcentajes de tus activos. Si alguno de los activos se ha desviado más de un +/- 15% de su asignación original (25%), entonces es momento de reequilibrar. Es simple y solo toma un par de movimientos.
¿Es posible añadir activos adicionales a la Cartera Permanente?
Algunos inversores modifican la Cartera Permanente para adaptarla a diferentes objetivos, pero la versión original de Harry Browne ya está bastante optimizada para su propósito: resistir cualquier ciclo económico.
¿Qué rendimiento anual promedio ha tenido la Cartera Permanente?
Históricamente, ha ofrecido una rentabilidad media anual de entre el 4% y el 5%, por encima de la inflación, dependiendo del periodo de tiempo y los mercados. No va a hacerte rico rápidamente, pero está diseñada para no dejarte expuesto a grandes pérdidas. Estrategia teórica, no un fondo. Las rentabilidades pasadas no constituyen un indicador fiable de las rentabilidades futuras.
¿Es la Cartera Permanente adecuada para ti?
La Cartera Permanente es diferente porque pone el riesgo bajo control con una cartera sin complicaciones. No se trata de ganar más en los mejores años, sino de no perder todo en los peores. Todo esto con un diseño intuitivo y fácil de seguir y comprender.
Y eso, para muchos inversores, es la clave para la tranquilidad a largo plazo.
La filosofía de la Cartera Permanente también puede usarse para adaptar sus principios a tus propios objetivos financieros.
Caveat emptor, Rafa
Rafael Ortega Salvador Gestor de fondos de inversión en Andbank Wealth Management · Autor de Estrategias de diversificación estructural · Copresenta The Offroad Investor
Más sobre Rafael